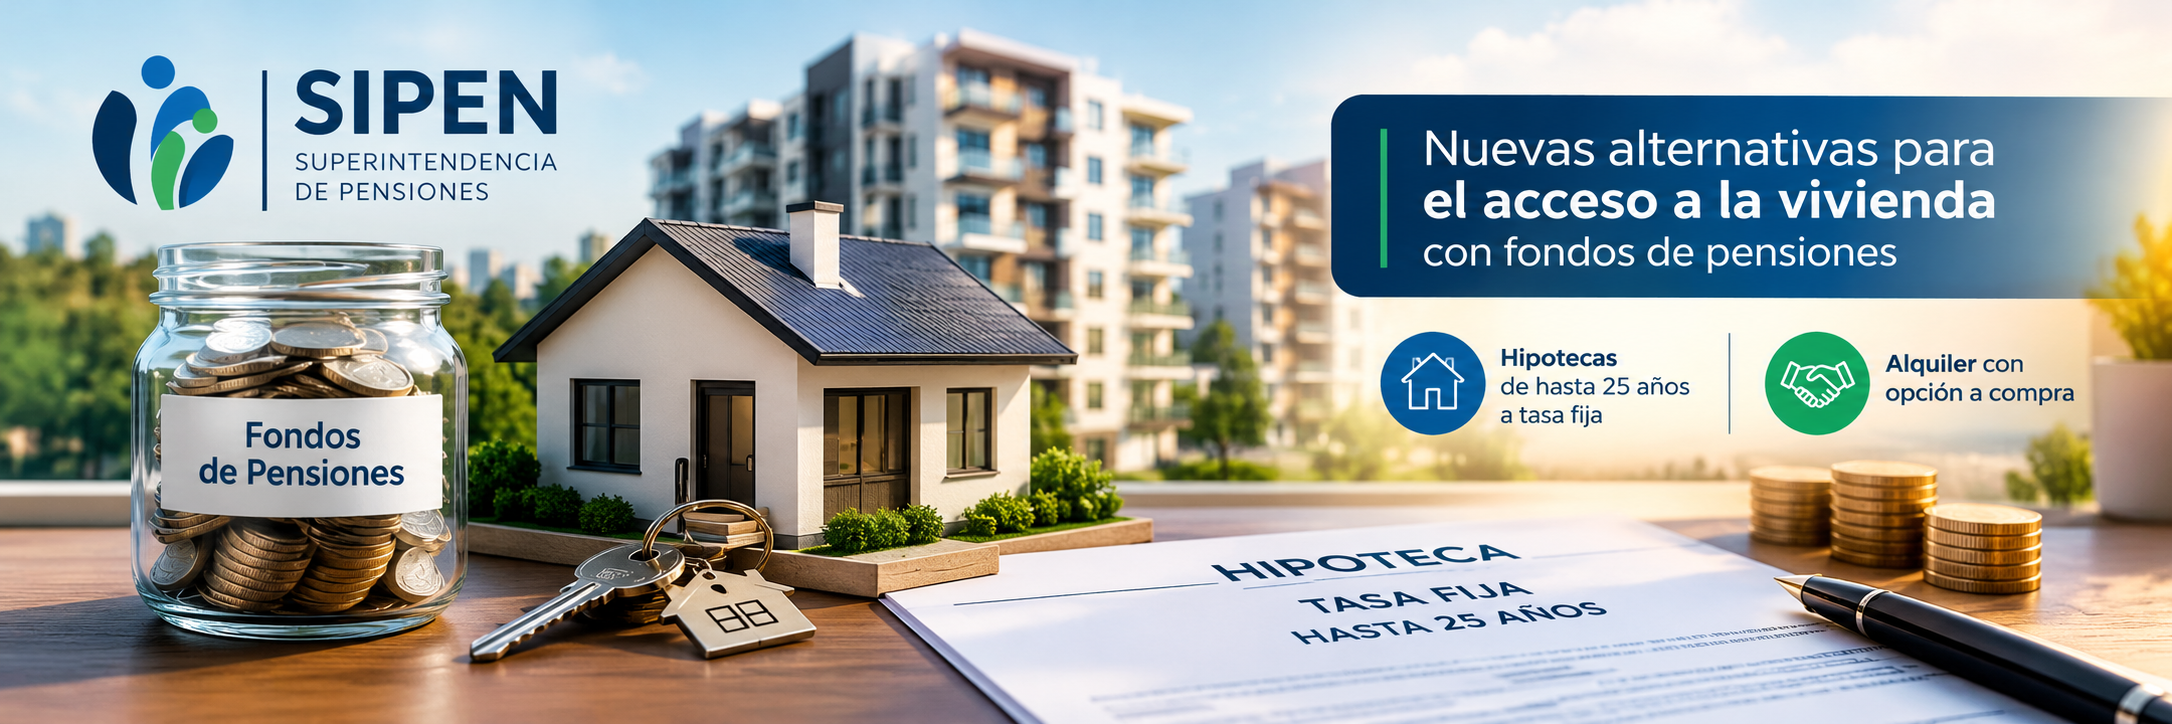
La SIPEN propone explorar hipotecas de hasta 25 años con tasas fijas y alquiler con opción a compra en República Dominicana para facilitar el acceso a la vivienda.
SIPEN, fondos de pensiones en República Dominicana, hipotecas a 25 años, tasas de interés fijas, alquiler con opción a compra, financiamiento de viviendas, acceso a la vivienda, mercado inmobiliario dominicano.
Una nueva propuesta para facilitar el acceso a la vivienda en República Dominicana.
Adquirir una vivienda propia sigue siendo uno de los objetivos más importantes para miles de familias dominicanas. Sin embargo, los precios de los inmuebles, los requisitos de financiamiento y la necesidad de reunir un pago inicial representan obstáculos para quienes desean comprar su primera casa o apartamento.
Ante esta realidad, la Superintendencia de Pensiones (SIPEN) ha planteado nuevas alternativas para conectar los recursos del sistema de pensiones con el financiamiento habitacional. Entre las principales propuestas se encuentran los préstamos hipotecarios con plazos de hasta 25 años y tasas de interés fijas, así como la posibilidad de establecer programas de alquiler con opción a compra.
La iniciativa fue presentada por el superintendente de Pensiones, Francisco A. Torres, durante un encuentro organizado por la Asociación Dominicana de Constructores y Promotores de Viviendas (ACOPROVI), donde representantes del sector inmobiliario y financiero analizaron nuevas formas de financiar la construcción y adquisición de viviendas.
El planteamiento busca aprovechar las características de largo plazo del ahorro previsional para desarrollar instrumentos financieros que beneficien tanto a los trabajadores afiliados al sistema como al mercado habitacional. No obstante, es importante aclarar que estas propuestas deben distinguirse de los programas que ya están disponibles para el público, pues su implementación dependerá de las condiciones financieras y regulatorias correspondientes. Fuente oficial: SIPEN.
¿Qué propone la Superintendencia de Pensiones?
La propuesta de la SIPEN consiste en explorar mecanismos que permitan canalizar parte de los recursos invertidos por los fondos de pensiones hacia instrumentos relacionados con el desarrollo inmobiliario y el financiamiento de viviendas.
La idea es aprovechar la capacidad de inversión de estos fondos para generar alternativas que faciliten la compra de inmuebles por parte de los trabajadores dominicanos. Para ello, se plantea desarrollar instrumentos especializados que permitan financiar tanto la construcción de nuevos proyectos residenciales como la adquisición de las viviendas terminadas.
Uno de los puntos principales es la posibilidad de ofrecer hipotecas con plazos de hasta 25 años y tasas de interés fijas. Esta modalidad permitiría a los compradores organizar sus compromisos económicos con mayor previsibilidad, ya que las condiciones de la tasa fija acordada no variarían durante el período establecido en el contrato.
Otra alternativa consiste en evaluar el alquiler con opción a compra, una modalidad dirigida especialmente a las familias que pueden pagar una renta mensual, pero que todavía no cuentan con el dinero suficiente para completar el inicial exigido por un préstamo hipotecario tradicional.
Ambas propuestas persiguen un objetivo común: ampliar las opciones de acceso a la vivienda y estudiar cómo los recursos destinados al ahorro para el retiro pueden contribuir al desarrollo económico y social del país.
Sin embargo, la iniciativa no significa que todos los afiliados tendrán acceso automático a una hipoteca de estas características. Los requisitos, las tasas aplicables, los montos financiables y las condiciones de participación deberán definirse en los mecanismos que eventualmente se establezcan.
Hipotecas de hasta 25 años: ¿cómo funcionarían?
Una hipoteca es un préstamo utilizado para adquirir una propiedad, generalmente garantizado por el propio inmueble. El comprador recibe el financiamiento necesario y se compromete a devolverlo mediante pagos periódicos durante un plazo determinado.
En la propuesta presentada por la SIPEN, los préstamos podrían tener una duración de hasta 25 años. Esto significa que una persona podría distribuir el pago de su vivienda durante un período prolongado, sujeto a los requisitos y condiciones que se establezcan.
Por ejemplo, una familia que compra una propiedad financiada a largo plazo podría distribuir el costo del préstamo en cuotas mensuales durante varios años. En comparación con un financiamiento de menor duración, un plazo más amplio puede reducir el importe de cada cuota, aunque normalmente aumenta el costo total de los intereses cuando se mantienen las demás condiciones.
El beneficio dependerá del precio de la vivienda, el monto del inicial, la tasa de interés, los seguros, las comisiones y la capacidad de pago del comprador.
Por esta razón, una hipoteca a 25 años no significa necesariamente que una vivienda será más barata, sino que podría ofrecer una forma diferente de distribuir el compromiso financiero.
Además, los futuros mecanismos tendrían que establecer criterios para evaluar los ingresos de los solicitantes, su estabilidad económica y su capacidad de cumplir con los pagos durante el tiempo acordado.
¿Por qué es importante una tasa de interés fija?
Las tasas de interés son uno de los factores más importantes al momento de solicitar un préstamo hipotecario. Una variación en las condiciones del financiamiento puede afectar el presupuesto de una familia durante muchos años.
Una tasa fija permite mantener estable el componente de intereses del préstamo durante el período pactado. Esto ofrece una ventaja importante para quienes necesitan organizar sus gastos mensuales y desean reducir la incertidumbre relacionada con posibles cambios en las tasas del mercado.
En una hipoteca con tasa variable, los intereses pueden cambiar según las condiciones establecidas en el contrato y los indicadores de referencia correspondientes. Por el contrario, con una tasa fija, el interés acordado permanece estable durante el período cubierto por esa condición.
Esto no significa que todos los gastos relacionados con la propiedad permanecerán necesariamente iguales. Los seguros, impuestos, mantenimiento y otros costos pueden cambiar de acuerdo con las circunstancias.
Para las familias dominicanas, una opción de financiamiento a largo plazo con tasa fija podría facilitar la planificación financiera y ayudar a comparar diferentes alternativas de compra.
Sin embargo, todavía es necesario conocer las tasas concretas que podrían ofrecerse bajo los mecanismos propuestos. La información publicada sobre el planteamiento no establece un porcentaje definitivo para todos los futuros solicitantes.
Fondos de pensiones: ¿de dónde provendrían los recursos?
Los fondos de pensiones reúnen recursos destinados a contribuir al ingreso de los trabajadores durante su retiro. En República Dominicana, estos recursos son administrados por las Administradoras de Fondos de Pensiones (AFP), bajo el marco regulatorio correspondiente.
El dinero acumulado se invierte en distintos instrumentos financieros con el objetivo de generar rendimientos y contribuir al crecimiento del ahorro previsional.
La propuesta de la SIPEN parte de una característica importante: las pensiones y las viviendas requieren planificación financiera a largo plazo. Mientras los trabajadores acumulan recursos para su jubilación, los proyectos inmobiliarios y los préstamos hipotecarios también necesitan capital que pueda mantenerse durante períodos prolongados.
La intención es conectar estas dos necesidades mediante instrumentos de inversión especializados.
Esto no implica que las AFP deban convertirse en constructoras o que los ahorros de los trabajadores puedan utilizarse sin controles. El planteamiento contempla la participación de entidades especializadas que se encarguen de estructurar las inversiones, evaluar los proyectos y supervisar la utilización de los recursos.
De esta manera, los fondos de pensiones podrían participar indirectamente en actividades relacionadas con la construcción y el financiamiento habitacional, siempre dentro de las reglas de inversión y protección que correspondan.
El elemento fundamental es que la inversión debe generar rendimientos adecuados y mantener una gestión responsable de los riesgos, porque los recursos involucrados tienen como finalidad contribuir a la seguridad económica futura de los afiliados.
Fondos de inversión inmobiliaria y financiamiento hipotecario
Para desarrollar esta propuesta, se han planteado mecanismos que podrían conectar el financiamiento de proyectos residenciales con los préstamos destinados a sus compradores.
Uno de ellos consiste en utilizar fondos de inversión de desarrollo inmobiliario administrados por sociedades especializadas. Estas entidades pueden evaluar proyectos, analizar la viabilidad económica de las construcciones, seleccionar desarrolladores y supervisar el destino de los recursos invertidos.
El objetivo es facilitar la disponibilidad de capital para levantar nuevas viviendas y ampliar la oferta habitacional.
Un segundo instrumento sería la creación o utilización de fondos de crédito capaces de financiar la compra de los inmuebles terminados. En este esquema se han mencionado plazos de 10, 15, 20 y hasta 25 años, junto con tasas fijas y mecanismos para administrar el riesgo de incumplimiento.
La relación entre ambos instrumentos resulta especialmente importante. Los recursos podrían contribuir primero al desarrollo de proyectos residenciales y, posteriormente, participar en mecanismos de financiamiento para que las familias compren las unidades construidas.
No obstante, cada etapa requiere análisis financiero, evaluación de riesgos y controles apropiados.
El éxito de esta estructura dependerá de que las inversiones sean rentables, las viviendas respondan a la demanda real y las condiciones de los préstamos resulten sostenibles tanto para los compradores como para las entidades participantes.
Alquiler con opción a compra: una alternativa para quienes no tienen el inicial
Además de las hipotecas a largo plazo, la SIPEN ha planteado evaluar el alquiler con opción a compra como una alternativa para las familias que encuentran dificultades para reunir el pago inicial de una vivienda.
Este modelo permite que una persona ocupe una propiedad como inquilina y tenga la posibilidad de comprarla posteriormente, según las condiciones establecidas en un contrato.
A diferencia de un alquiler tradicional, el acuerdo incorpora una opción de compra que puede ejercerse dentro de un plazo determinado. Dependiendo de las condiciones pactadas, una parte de los pagos realizados podría reconocerse para la adquisición del inmueble, aunque esto no ocurre automáticamente en todos los contratos.
Por ejemplo, una familia podría alquilar una vivienda durante varios años mientras organiza sus finanzas y se prepara para realizar la compra. El contrato tendría que establecer el precio de venta o la forma de determinarlo, el tiempo disponible para ejercer la opción y el tratamiento de los pagos realizados.
Este mecanismo puede resultar interesante para trabajadores que tienen ingresos regulares, pero todavía no han acumulado suficientes ahorros para cumplir con el inicial de una hipoteca convencional.
Sin embargo, es fundamental comprender que alquilar con opción a compra no garantiza que el inquilino terminará siendo propietario. Si no cumple las condiciones pactadas o decide no ejercer la opción, las consecuencias dependerán de lo establecido en el contrato.
Por eso, cualquier programa de este tipo debería ofrecer información clara, condiciones transparentes y protección contractual para las familias participantes.
¿Cómo podría beneficiar esta propuesta a las familias dominicanas?
El acceso a la vivienda está relacionado con la estabilidad familiar, la organización del presupuesto y la posibilidad de construir patrimonio a largo plazo.
Cuando una familia encuentra alternativas de financiamiento adecuadas a sus ingresos, puede evaluar la compra de una propiedad con mayor claridad y comparar las condiciones disponibles.
La propuesta de la SIPEN podría beneficiar a determinados hogares de varias maneras.
Mayor previsibilidad financiera. Una hipoteca con tasa fija durante el período acordado permitiría conocer mejor el costo financiero del préstamo y organizar los pagos mensuales.
Más tiempo para pagar la vivienda. Un plazo de hasta 25 años podría distribuir el compromiso financiero durante un período más amplio, aunque también debe evaluarse el costo total del crédito.
Alternativas para quienes no reúnen el inicial. El alquiler con opción a compra podría ofrecer una vía adicional para las familias que todavía no pueden acceder a una hipoteca tradicional.
Posible ampliación de la oferta habitacional. Si los instrumentos de inversión permiten financiar proyectos viables, podrían contribuir a desarrollar nuevas viviendas en distintas zonas del país.
Mayor variedad de mecanismos de financiamiento. La participación de fondos especializados podría complementar las alternativas existentes en bancos y asociaciones de ahorros y préstamos.
Es importante señalar que estos beneficios son posibilidades asociadas con el diseño de la propuesta. Su alcance real dependerá de las condiciones de los programas, los precios de las viviendas y la cantidad de familias que puedan cumplir los requisitos establecidos.
¿Qué ventajas podría obtener el mercado inmobiliario?
El mercado inmobiliario dominicano necesita fuentes de capital capaces de sostener proyectos que requieren inversiones elevadas y períodos prolongados para recuperar los recursos.
La construcción de viviendas implica costos relacionados con terrenos, materiales, mano de obra, permisos, infraestructura y servicios. Cuando las fuentes de financiamiento son limitadas o demasiado costosas, algunos proyectos pueden retrasarse o resultar difíciles de desarrollar.
En ese contexto, los fondos de inversión vinculados al ahorro previsional podrían convertirse en una fuente adicional de recursos para proyectos habitacionales que cumplan los criterios financieros y regulatorios correspondientes.
Una mayor disponibilidad de capital puede facilitar la planificación de nuevas construcciones, fortalecer la colaboración entre promotores y entidades financieras y contribuir a diversificar las fuentes de financiamiento.
Además, si los compradores cuentan con alternativas hipotecarias adecuadas, algunos proyectos podrían encontrar una demanda más amplia.
Sin embargo, el acceso al financiamiento no resuelve por sí solo todos los problemas del mercado inmobiliario. También influyen el costo del suelo, la disponibilidad de servicios básicos, la ubicación de los proyectos, los materiales de construcción y el poder adquisitivo de los hogares.
Por esa razón, cualquier estrategia para ampliar el acceso a la vivienda debe considerar tanto el financiamiento como la oferta de inmuebles a precios compatibles con los ingresos de la población.
¿Qué riesgos deben tenerse en cuenta?
Aunque la propuesta presenta oportunidades, la utilización de recursos previsionales en inversiones relacionadas con viviendas requiere una evaluación cuidadosa.
El primer aspecto es la protección del ahorro para la jubilación. Los fondos de pensiones no son recursos públicos disponibles para gastar sin restricciones, sino inversiones vinculadas con los derechos previsionales de los afiliados. Por ello, toda operación debe considerar su rentabilidad, liquidez, diversificación y nivel de riesgo.
El segundo aspecto es la capacidad de pago de los compradores. Una hipoteca a largo plazo representa un compromiso financiero importante y debe ajustarse a los ingresos y gastos de cada hogar.
El tercero es el riesgo inmobiliario. Los proyectos pueden enfrentar retrasos, aumentos de costos, dificultades de comercialización o problemas para completar las obras. Estos factores deben evaluarse antes de invertir.
También es necesario analizar el riesgo de incumplimiento de los préstamos. Si algunos compradores dejan de pagar, los mecanismos financieros deben contar con procedimientos claros para administrar esa situación sin comprometer indebidamente los recursos invertidos.
Por último, los contratos de alquiler con opción a compra deben especificar de manera transparente las obligaciones de ambas partes, el precio del inmueble, el plazo de la opción y las consecuencias de no completar la compra.
La transparencia, la supervisión y una evaluación técnica rigurosa serán esenciales para que estas alternativas puedan desarrollarse de forma sostenible.
¿La propuesta de la SIPEN ya está disponible para solicitar una vivienda?
Esta es una de las preguntas más importantes para las personas interesadas en adquirir una propiedad.
Los anuncios realizados por la SIPEN describen alternativas que se busca explorar y desarrollar, pero no deben interpretarse automáticamente como una convocatoria abierta para solicitar hipotecas bajo un programa nuevo.
La propuesta de hipotecas de hasta 25 años y alquiler con opción a compra requiere conocer las condiciones específicas de cada instrumento antes de determinar quiénes podrán beneficiarse.
Por eso, los interesados deben distinguir entre los mecanismos que se encuentran en evaluación y las soluciones de financiamiento que ya han sido anunciadas o puestas en marcha mediante acuerdos concretos.
La propia SIPEN informó en septiembre de 2026 sobre iniciativas vinculadas con proyectos residenciales financiados mediante fondos de inversión y sobre una alternativa que contempla financiamiento hipotecario a tasa fija por hasta 25 años para viviendas vinculadas al esquema viBIENda, con participación de AFI Pioneer y BANFONDESA. Esta información corresponde a una iniciativa específica y no significa que todas las propuestas recientes estén disponibles bajo las mismas condiciones. Fuente oficial: SIPEN.
Quienes deseen conocer sus posibilidades deben consultar los canales oficiales de las entidades participantes y verificar los requisitos, las tasas aplicables, los proyectos elegibles y los documentos necesarios.
También conviene solicitar información sobre los gastos adicionales, el inicial requerido y el costo total del financiamiento antes de asumir cualquier compromiso.
El papel de ACOPROVI y las entidades financieras
La Asociación Dominicana de Constructores y Promotores de Viviendas (ACOPROVI) desempeña un papel importante en la conversación sobre nuevas alternativas para financiar el desarrollo habitacional.
El encuentro en el que se presentó la propuesta de la SIPEN permitió reunir a representantes de la construcción, las sociedades administradoras de fondos de inversión y otras entidades financieras para discutir mecanismos capaces de ampliar las fuentes de capital.
La presidenta de ACOPROVI, Annerys Meléndez, destacó la importancia de fortalecer el diálogo entre constructores, promotores y participantes del sistema financiero para identificar herramientas que permitan estructurar y desarrollar proyectos residenciales.
Durante la actividad también participaron representantes de Pioneer, AFI Reservas, JMMB Funds y AFI Universal, quienes abordaron distintas opciones para canalizar recursos hacia proyectos inmobiliarios.
La colaboración entre estos actores puede ser relevante porque cada uno cumple funciones diferentes. Los desarrolladores conocen las necesidades de construcción y comercialización; las entidades financieras estructuran los mecanismos de crédito; y las sociedades administradoras de fondos de inversión evalúan y gestionan vehículos destinados a canalizar capital.
La coordinación entre ellos podría ayudar a diseñar soluciones más variadas para financiar viviendas, siempre que las condiciones económicas, regulatorias y comerciales permitan llevarlas a la práctica.
¿Qué significa esta iniciativa para el futuro de la vivienda en República Dominicana?
La propuesta refleja una búsqueda de nuevas formas de conectar el ahorro de largo plazo con una necesidad social fundamental: contar con una vivienda segura y adecuada.
Si se diseñan mecanismos sostenibles, los fondos de inversión relacionados con el mercado inmobiliario podrían contribuir a financiar nuevas construcciones y facilitar el acceso a préstamos hipotecarios.
Al mismo tiempo, el alquiler con opción a compra podría ampliar las alternativas para hogares que necesitan más tiempo para organizar sus ahorros antes de adquirir una propiedad.
No obstante, los resultados dependerán de las condiciones concretas que se establezcan. Una tasa fija atractiva, por ejemplo, debe acompañarse de una evaluación responsable del riesgo y de costos compatibles con la capacidad de pago de los compradores.
También será importante que las viviendas financiadas respondan a las necesidades reales de la población y que los proyectos estén ubicados en zonas con acceso razonable a transporte, empleo, educación, salud y otros servicios esenciales.
La combinación de financiamiento, planificación urbana, transparencia contractual y supervisión financiera será determinante para que estas propuestas puedan generar beneficios duraderos.
Más allá del anuncio, el reto será convertir las alternativas estudiadas en mecanismos accesibles, sostenibles y comprensibles para los trabajadores que desean comprar una vivienda sin comprometer su estabilidad económica.
Conclusión: una oportunidad que dependerá de su implementación
La propuesta de la Superintendencia de Pensiones de República Dominicana de explorar hipotecas de hasta 25 años con tasas de interés fijas y esquemas de alquiler con opción a compra abre una nueva conversación sobre el financiamiento habitacional y el papel de los fondos de pensiones en el desarrollo económico. La iniciativa busca conectar inversiones de largo plazo con las necesidades de vivienda de los trabajadores, al tiempo que plantea nuevas posibilidades para el sector inmobiliario. Si estos mecanismos se desarrollan con condiciones transparentes, una gestión prudente de los riesgos y requisitos compatibles con la realidad económica de las familias, podrían ampliar las alternativas para adquirir una propiedad. Sin embargo, su efectividad dependerá de las reglas definitivas, los costos del financiamiento, la protección del ahorro previsional y la disponibilidad de viviendas adecuadas. Por ahora, la principal expectativa es que el diálogo entre la SIPEN, las entidades financieras y el sector construcción permita convertir estas ideas en soluciones viables que contribuyan a mejorar el acceso a la vivienda en República Dominicana.
Fuentes consultadas