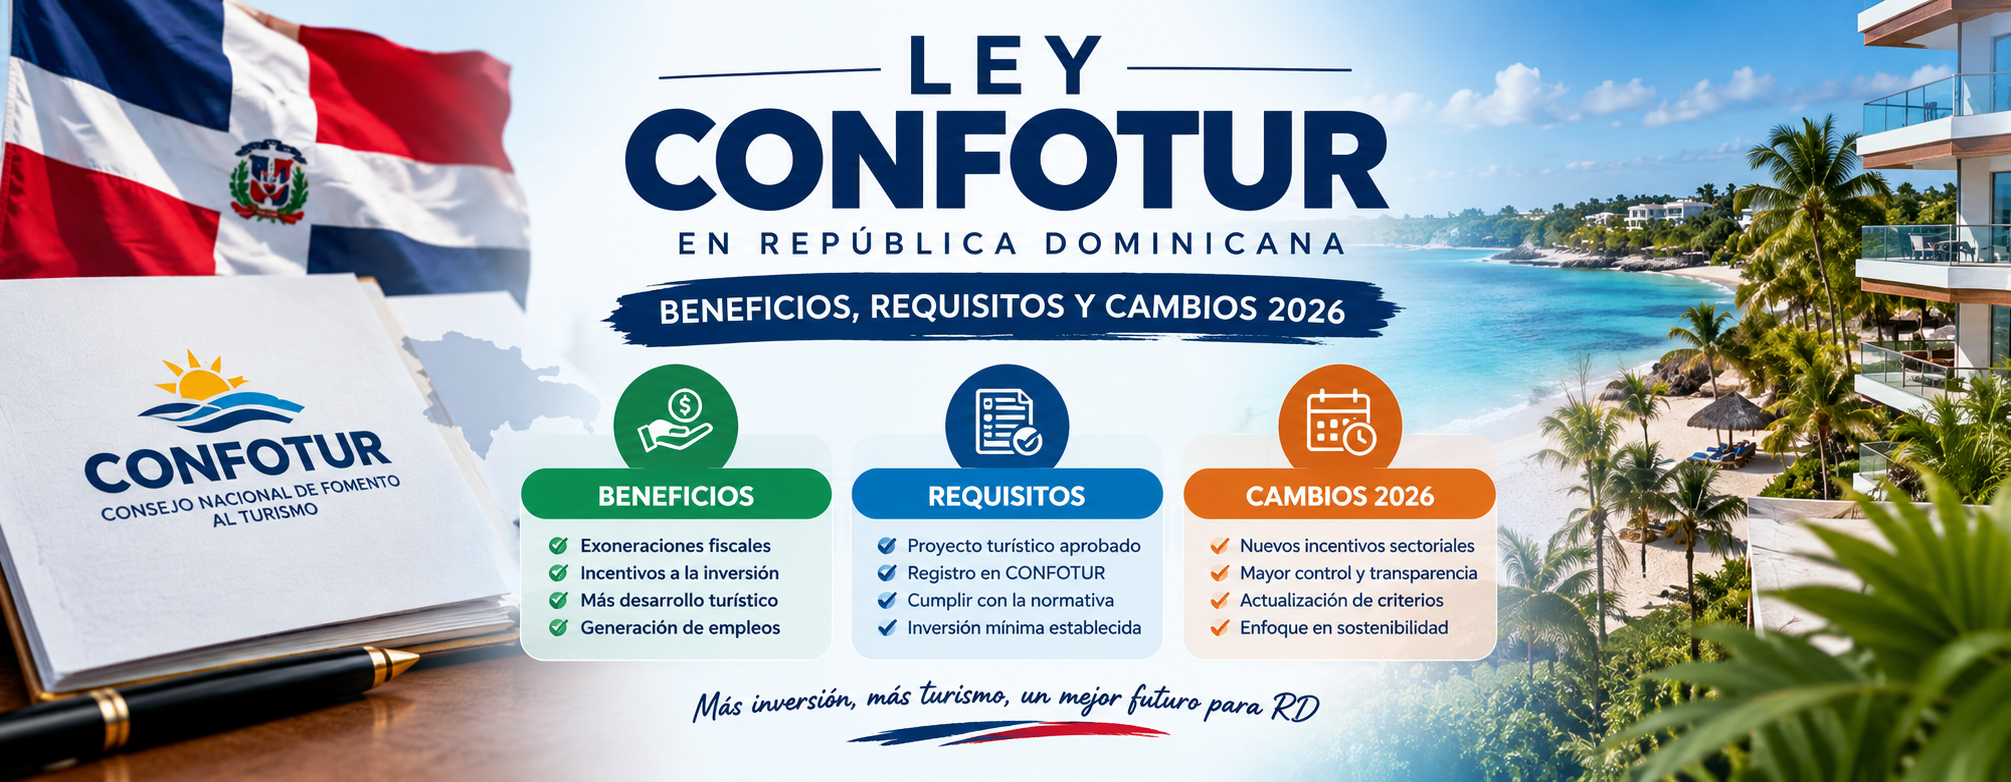
Si buscas un apartamento en Punta Cana, Cap Cana, Samaná, Puerto Plata o cualquier zona turística del país, tarde o temprano un vendedor te dirá que el proyecto «tiene CONFOTUR». Suele presentarse como una ventaja decisiva, y muchas veces lo es: puede ahorrarte el impuesto de transferencia al comprar y el impuesto anual a la propiedad durante años. Pero la Ley CONFOTUR tiene reglas, plazos y límites que conviene entender antes de firmar. No todos los compradores reciben los mismos beneficios, la exención no dura para siempre y en 2026 entró en vigor una ley que obliga a mirar con más cuidado ciertos proyectos.
En esta guía te explicamos qué es la Ley 158-01, qué impuestos cubre, quién se beneficia realmente, cómo comprobar que un proyecto tiene la clasificación vigente y qué significa para ti la Ley 30-26 de 2026.
¿Qué es la Ley CONFOTUR?
«CONFOTUR» es el nombre popular de la Ley No. 158-01 sobre Fomento al Desarrollo Turístico, promulgada el 9 de octubre de 2001. En realidad, CONFOTUR es la sigla del Consejo de Fomento Turístico, el organismo que preside el ministro de Turismo y que evalúa y clasifica los proyectos que quieren acogerse a los incentivos. Con el tiempo, la gente empezó a llamar a la ley por el nombre del consejo.
El objetivo de la norma es atraer inversión hacia el turismo, en especial hacia polos de escaso desarrollo y zonas con potencial, y para eso exonera de impuestos a los proyectos aprobados. La ley ha sido modificada varias veces. La reforma más importante fue la Ley 195-13, del 13 de diciembre de 2013, y su aplicación se rige por el Reglamento 372-14.
¿Por qué se habla tanto de ella en el mercado inmobiliario?
Aunque nació pensando en hoteles, la ley también abarca proyectos inmobiliarios turísticos, como condominios, villas y desarrollos residenciales en destinos de playa. Por eso una parte importante de la oferta de apartamentos en el Este y en otras zonas turísticas se comercializa con la etiqueta «CONFOTUR». Para un comprador, la diferencia puede sumar varios cientos de miles de pesos entre el impuesto de transferencia y el impuesto anual a la propiedad.
Qué impuestos exonera la Ley 158-01
La ley otorga una exención del 100 % sobre varios impuestos a los proyectos clasificados. Según el texto de la ley y los análisis de firmas legales dominicanas como Guzmán Ariza y Pellerano & Herrera, las exenciones principales son:
Impuesto sobre la renta (ISR) derivado de las actividades del proyecto aprobado.
Impuestos nacionales y municipales por la constitución de sociedades, los aumentos de capital y los permisos de construcción.
Impuesto de transferencia inmobiliaria sobre el terreno adquirido para el proyecto.
Impuesto al Patrimonio Inmobiliario (IPI) durante el período de exención.
ITBIS y aranceles de importación sobre equipos, materiales y mobiliario necesarios para el primer equipamiento y la puesta en marcha.
Impuestos y retenciones sobre financiamientos locales e internacionales y sus intereses.
Impuestos sobre la primera transferencia de las unidades inmobiliarias de un proyecto clasificado.
Además, la ley permite que personas físicas o empresas deduzcan hasta el 20 % de sus utilidades anuales si las invierten en proyectos turísticos aprobados. Este incentivo está pensado para atraer capital de terceros hacia el sector.
La exención dura 15 años, pero el reloj no empieza cuando tú compras
El plazo de las exenciones es de 15 años contados desde la terminación de la construcción y el equipamiento del proyecto. El texto original de 2001 fijaba un plazo más corto; la Ley 195-13 lo dejó en 15 años.
Esto tiene una consecuencia práctica muy importante: el plazo corre para el proyecto, no para cada comprador. Si compras en un proyecto terminado hace seis años, solo te quedarán unos nueve años de beneficio, no quince. Antes de comparar precios, pregunta siempre cuánto queda del período de exención.
El plazo de tres años para operar
La ley también exige que el proyecto inicie operaciones en un plazo máximo de tres años, de forma sostenida e ininterrumpida. Si no lo cumple, pierde el derecho a la exención de manera automática. Por eso, el estado de avance de la obra no es solo una cuestión de cuándo te entregan la llave: también puede afectar a los incentivos.
Hay tres perfiles distintos y conviene no mezclarlos.
El desarrollador o promotor
Es el principal beneficiario. Se ahorra el ISR del proyecto, los impuestos de constitución de la empresa, la transferencia del terreno, el ITBIS y los aranceles de los materiales y equipos, y los impuestos sobre su financiamiento. Esto reduce los costos de desarrollo, y en teoría parte de ese ahorro puede trasladarse al precio final.
El primer comprador
Es quien compra directamente al promotor o desarrollador. Para este comprador, los beneficios más visibles son:
No pagar el 3 % del impuesto de transferencia al registrar la compra.
No pagar el IPI durante lo que quede del período de exención del proyecto.
Para hacerte una idea: en un apartamento valorado en RD$10 millones, el impuesto de transferencia del 3 % serían RD$300,000. El IPI, por su parte, se calcula al 1 % sobre el valor del patrimonio inmobiliario que supere el umbral exento, que para 2026 la DGII fijó en RD$10,695,494. Si tienes varias propiedades o una de alto valor, la exención del IPI cobra más importancia.
El comprador de reventa
Aquí está una de las confusiones más frecuentes. La ley establece que los beneficios corresponden a quienes invierten directamente con los promotores o desarrolladores y excluye las transferencias posteriores a terceros adquirientes. Dicho de forma sencilla: si compras un apartamento a otro propietario que lo compró antes al desarrollador, no deberías dar por hecho que heredas la exención. En la práctica, pagarás el impuesto de transferencia y, en principio, el IPI cuando corresponda. Si un vendedor de reventa anuncia «con CONFOTUR», pide que te explique por escrito qué beneficio aplica a tu compra concreta y consúltalo con un abogado.
Qué proyectos pueden acogerse a la ley
La Ley 158-01 contempla una amplia gama de actividades turísticas, entre ellas:
Hoteles, resorts y complejos hoteleros.
Condominios y desarrollos inmobiliarios de uso turístico.
Infraestructura turística, como acueductos, plantas de tratamiento o vías de acceso vinculadas al proyecto.
Empresas de servicios turísticos, como restaurantes, parques temáticos, campos de golf y actividades de ecoturismo.
Proyectos de renovación o remodelación de hoteles existentes, con condiciones específicas de antigüedad y alcance de la obra.
La aprobación no es automática. El promotor debe presentar un expediente al Ministerio de Turismo con documentación legal, título del terreno, planos, permisos ambientales y plan de inversión. El CONFOTUR estudia la solicitud y emite la resolución.
Clasificación provisional y definitiva
El proceso tiene dos fases:
Clasificación provisional: permite que el proyecto empiece a usar ciertos incentivos mientras se prepara. Dura un año y puede prorrogarse otro año por causas justificadas.
Clasificación definitiva: confirma que el proyecto cumple los requisitos y fija las condiciones bajo las que disfrutará de las exenciones. El plazo de construcción se cuenta desde que se recibe esta resolución.
Si el proyecto tarda más de tres años en construirse, la ley prevé presentarlo por etapas, indicando el plazo de cada una. Por eso es común que un mismo desarrollo tenga fases con resoluciones distintas.
Qué cambió en 2026: la Ley 30-26
El 18 de junio de 2026 se promulgó la Ley 30-26 de medidas pro-crecimiento económico, simplificación fiscal y mitigación de la crisis internacional. Es importante aclarar lo que hace y lo que no hace.
Lo que no cambia
Según los análisis publicados por El Inmobiliario y por la firma Pellerano & Herrera, la Ley 30-26 no deroga los beneficios de la Ley 158-01 ni modifica sus artículos. Las exenciones de CONFOTUR siguen existiendo. Además, el impuesto de transferencia del 3 % no fue modificado.
Conviene recordarlo porque en octubre de 2024 un proyecto de reforma fiscal sí proponía eliminar la mayoría de los incentivos de CONFOTUR para nuevos proyectos. Esa propuesta fue retirada, y la Ley 30-26 no retoma esa eliminación.
La nueva regla: no se pueden acumular incentivos
El cambio relevante es que la Ley 30-26 añade al Código Tributario un artículo 2-1 que impide a un contribuyente beneficiarse al mismo tiempo de más de un régimen de incentivos para la misma actividad económica, inversión u operación. El contribuyente puede elegir el régimen que más le convenga, pero no sumarlos.
La norma no menciona a CONFOTUR de forma expresa y no define qué es «la misma actividad». Por eso, los especialistas consideran que su alcance tendrá que aclararse mediante reglamento, normas de la DGII o decisiones de los tribunales. Según El Inmobiliario, a finales de junio de 2026 el reglamento aún no se había emitido.
¿A quién puede afectar?
Los análisis publicados mencionan sobre todo a:
Desarrolladores que combinan CONFOTUR con otros incentivos, por ejemplo la exención del ISR junto con mecanismos como la depreciación acelerada, o con beneficios de otros regímenes especiales.
Condohoteles y proyectos de uso mixto, donde las actividades turísticas, comerciales y de servicios se mezclan.
Proyectos en trámite o con clasificación provisional, que podrían tener menos protección que los ya clasificados de forma definitiva. Algunos abogados sostienen que el artículo 5 de la Ley 158-01, que prohíbe imponer nuevas cargas durante el período de exención, protege a los proyectos ya aprobados. Por ahora es una interpretación, no una regla confirmada.
Para un comprador particular que adquiere un apartamento a un desarrollador con clasificación definitiva, el efecto directo de esta regla debería ser limitado. Aun así, sí puede afectarte de forma indirecta si el proyecto pierde o ve reducidos sus incentivos.
Otros cambios de la Ley 30-26 que interesan a propietarios
Según el análisis de Pellerano & Herrera, la misma ley introduce dos cambios útiles para quien compra o vende inmuebles, aunque no forman parte de CONFOTUR:
Ganancia de capital de personas físicas: se establece una tasa del 10 % como pago único y definitivo sobre la ganancia por venta de inmuebles, con exenciones vinculadas a la vivienda principal y para mayores de 65 años en ciertos casos.
Impuesto sobre el registro de hipotecas: baja al 1 % en 2027 y se elimina a partir de 2028.
Estos puntos pueden influir en la rentabilidad de una inversión turística cuando decidas vender. Confírmalos con tu asesor fiscal para tu caso concreto.
Cómo comprobar que un proyecto tiene CONFOTUR
La frase «tiene CONFOTUR» en un folleto no vale como prueba. Lo que cuenta es la resolución de clasificación. Antes de reservar, sigue estos pasos:
Pide copia de la resolución del CONFOTUR que ampara el proyecto, y comprueba si es provisional o definitiva.
Verifica que la resolución corresponda a tu fase y a tu unidad. En proyectos por etapas, no todas tienen la misma resolución ni las mismas fechas.
Revisa qué impuestos cubre la resolución. No todas las resoluciones incluyen exactamente los mismos beneficios.
Calcula cuánto plazo queda. Pregunta la fecha de terminación de la construcción y del equipamiento, y haz la cuenta de los 15 años.
Confirma que el desarrollador está al día con sus obligaciones y que el proyecto avanza dentro de los plazos legales.
Incluye la exención en el contrato. Pide que el contrato de compraventa indique de forma clara el beneficio que aplica a tu compra y qué ocurre si no se materializa.
Consulta con un abogado independiente, no con el asesor legal del vendedor.
Ejemplo práctico
Imagina que comparas dos apartamentos en Bávaro de precio similar. El primero está en un proyecto con clasificación definitiva y le quedan 13 años de exención. El segundo es una reventa en un condominio que tuvo CONFOTUR, pero cuyo propietario actual lo compró al desarrollador hace cinco años. En el primero, como primer comprador, podrías ahorrarte el 3 % de transferencia y el IPI durante el resto del período. En el segundo, lo más probable es que pagues la transferencia y no tengas la exención del IPI. Aunque el precio sea parecido, el costo total de compra no lo es.
Ventajas
Menor costo de entrada, al ahorrarte el impuesto de transferencia.
Menores costos de tenencia si tu patrimonio supera el umbral del IPI.
Mejor previsibilidad fiscal durante el período de exención, con la protección del artículo 5 frente a nuevas cargas.
Atractivo para la reventa a corto plazo, porque algunos compradores valoran el historial de un proyecto aprobado, aunque la exención no se traslade.
Riesgos
Pagar un sobreprecio por un beneficio limitado. Si el precio por metro cuadrado es más alto que el de proyectos comparables, el ahorro fiscal puede quedar absorbido.
Retrasos en la obra. Si el proyecto no cumple los plazos legales, podría perder la exención.
Promesas comerciales que no coinciden con la resolución.
Incertidumbre regulatoria sobre cómo se aplicará la Ley 30-26 en proyectos con varios incentivos.
Consejos prácticos antes de invertir
No compres por la exención; compra por el proyecto. Ubicación, calidad de construcción, reputación del desarrollador y demanda de alquiler pesan más que el ahorro fiscal.
Haz tus números sin CONFOTUR y luego súmale el beneficio. Si la inversión solo tiene sentido con la exención, el margen es demasiado estrecho.
Si piensas alquilar por plataformas, recuerda que la exención del ISR del proyecto corresponde a sus actividades aprobadas. Los ingresos por alquiler que generes como persona física tributan según las reglas generales.
Guarda toda la documentación: resolución, contrato, recibos y certificaciones de la DGII. Te hará falta para inscribir tu título y, más adelante, para vender.
Sigue las novedades del reglamento de la Ley 30-26 y las normas que emita la DGII.
¿La Ley CONFOTUR sigue vigente en 2026?
Sí. La Ley 158-01, con sus modificaciones, sigue vigente. La Ley 30-26 de junio de 2026 no la derogó, aunque introdujo una regla general que impide acumular varios regímenes de incentivos para la misma actividad.
¿Los extranjeros pueden beneficiarse de CONFOTUR?
La ley no limita los beneficios por nacionalidad. Un comprador extranjero que adquiere directamente al desarrollador de un proyecto clasificado puede recibir los mismos beneficios que un comprador dominicano, siempre que se cumplan las condiciones de la resolución.
¿Si compro una propiedad CONFOTUR de reventa, tengo la exención?
En principio no. La ley excluye las transferencias posteriores a terceros adquirientes. Pide asesoría legal antes de pagar por un supuesto beneficio en una reventa.
¿Cuántos años dura la exención del IPI?
Hasta 15 años, contados desde que termina la construcción y el equipamiento del proyecto, no desde la fecha en que compras. El tiempo que te quede dependerá de cuándo se terminó el proyecto.
¿Cómo sé si un proyecto tiene CONFOTUR de verdad?
Pide la resolución del Consejo de Fomento Turístico y verifica que sea definitiva, que cubra tu fase y qué impuestos incluye. Un folleto o una página web no son prueba suficiente.
¿Qué pasa si el desarrollador no termina a tiempo?
La ley fija un plazo de tres años para iniciar operaciones. Si no se cumple, el proyecto puede perder la exención. Por eso conviene revisar el historial del desarrollador y el avance real de la obra.
¿La Ley 30-26 me afecta como comprador de un apartamento?
Si compras a un desarrollador con clasificación definitiva, el impacto directo debería ser reducido. Puede afectarte de forma indirecta si el proyecto combina CONFOTUR con otros incentivos o si su clasificación aún está en trámite.
La Ley CONFOTUR sigue siendo una herramienta valiosa para invertir en propiedades turísticas en la República Dominicana. Exonera al desarrollador de impuestos clave y permite al primer comprador ahorrarse el 3 % de transferencia y el IPI durante lo que quede del período de 15 años. Pero no es un sello mágico. El beneficio corresponde al proyecto, depende de una resolución concreta, tiene fecha de caducidad y, por regla general, no pasa a los compradores de reventa. Con la Ley 30-26 de 2026, además, los proyectos que combinan varios incentivos están bajo más escrutinio. Si verificas la resolución, calculas el plazo restante, haces tus números con y sin exención y te apoyas en un abogado independiente, podrás aprovechar CONFOTUR con la información correcta y sin sorpresas.
Fuentes para revisión editorial (no forman parte del artículo)
Ley 158-01, texto publicado por la DGII: https://dgii.gov.do/legislacion/leyesTributarias/Documents/Leyes%20de%20Incentivos%20y%20Fomentos/158-01.pdf